Qué seguros hacen falta en un alquiler y quién paga cada uno
Por Javier S. Raimundo, Martillero y Corredor Público · Reg. N° 3892
Escrito por Javier S. Raimundo desde su inmobiliaria en Balcarce, provincia de Buenos Aires, con la experiencia de administrar alquileres todos los días. Es orientación general, no asesoramiento legal ni contable para un caso particular.
En un alquiler conviven hasta cuatro seguros distintos y casi nadie los tiene claros. Ninguna ley nacional obliga hoy al inquilino a contratar un seguro para alquilar una vivienda: lo que existe es la obligación del consorcio de tener asegurado el edificio, y después lo que el contrato pacte. El problema no es cuál es obligatorio, sino que las partes creen estar cubiertas por pólizas que no cubren lo que imaginan.
¿Es obligatorio un seguro para alquilar?
Por ley, no. La ley de alquileres 27.551 fue derogada por el DNU 70/2023 y hoy rige la libertad de contratación, así que el seguro que tenga que contratar el inquilino es el que diga el contrato y no otro. Lo que sí es obligatorio, y por otra vía, es el seguro del edificio en propiedad horizontal: el consorcio debe mantenerlo asegurado contra incendio, y eso corre por expensas. Dicho de otro modo: si alquilás un departamento hay un seguro sí o sí, pero no es tuyo ni del inquilino, es del consorcio.
El seguro del edificio: qué cubre y qué no
Acá está el malentendido que más caro sale. El seguro del consorcio cubre la estructura del edificio y los espacios comunes. No cubre las cosas del inquilino, no cubre las mejoras ni los artefactos de la unidad, y no responde por los daños que el inquilino le cause a un tercero. Un incendio que arranca en una unidad puede dejar al propietario sin cubrir el interior y al inquilino sin cubrir nada de lo suyo, con el edificio perfectamente asegurado. Por eso el seguro del consorcio no reemplaza a los otros: convive con ellos.
Los cuatro que aparecen en la práctica, y qué hace cada uno:
| Seguro | Lo contrata | Qué cubre | ¿Obligatorio? |
|---|---|---|---|
| Del edificio (consorcio) | El consorcio | Estructura y espacios comunes | Sí, en propiedad horizontal |
| Incendio de la unidad | Según el contrato | El inmueble alquilado | No por ley: se pacta |
| Responsabilidad civil | Habitualmente el inquilino | Daños que el inquilino cause a terceros | No por ley: se pacta |
| Contenido del inquilino | El inquilino | Sus propias cosas | No: es decisión suya |
| Caución | El inquilino | Nada: garantiza el pago del alquiler | No: es una garantía |
¿Quién paga el seguro contra incendio?
El que diga el contrato, y conviene definir dos cosas por separado que suelen mezclarse: quién lo paga y quién es el beneficiario. Lo habitual es que lo contrate y lo pague el inquilino, con el propietario como beneficiario respecto del inmueble, porque el que sufre la pérdida del bien es el dueño. Si eso no está escrito, puede pasar algo absurdo: que haya una póliza vigente, pagada por el inquilino, y que el propietario no pueda cobrar nada porque no figura. Escribirlo son dos renglones y evita justo la discusión que aparece en el peor momento.
¿Qué es el seguro de responsabilidad civil?
Es el que cubre los daños que el inquilino le causa a un tercero desde la propiedad: el caso típico es la pérdida de agua que arruina el departamento de abajo. No cubre el inmueble alquilado ni las cosas del inquilino, cubre el perjuicio ajeno. Suele venir dentro de los paquetes de seguro de hogar para inquilinos, y por lo que cuesta es el que más conviene exigir: sin él, un daño al vecino termina discutiéndose entre propietario e inquilino, y el propietario puede quedar involucrado por ser el dueño de la cosa de la que vino el daño.
¿Por qué el seguro de caución no es lo mismo?
Porque no es un seguro de riesgo, es una garantía. El de caución no cubre ningún siniestro: le asegura al propietario que si el inquilino no paga, la compañía paga por él, y después la compañía le reclama al inquilino. Es el reemplazo moderno de la garantía propietaria, no el reemplazo del seguro contra incendio. La confusión es frecuente y tiene una consecuencia concreta: contratos donde se pidió caución y se dio por cubierto el riesgo del inmueble, que quedó sin asegurar. Son dos cosas distintas y hacen falta las dos.
Qué pedirle al inquilino y cómo controlarlo
Pedir la póliza al firmar es lo fácil; el problema es el año siguiente. Una póliza se vence, y sobre todo se puede caer por falta de pago: una póliza impaga no cubre, aunque el papel que tenés archivado siga diciendo que sí. Por eso el control real son tres cosas y no una: la póliza al inicio, el comprobante de pago vigente, y la renovación al vencimiento. Con dos o tres contratos se lleva de memoria; con treinta, el que se venció te vas a enterar el día del siniestro.
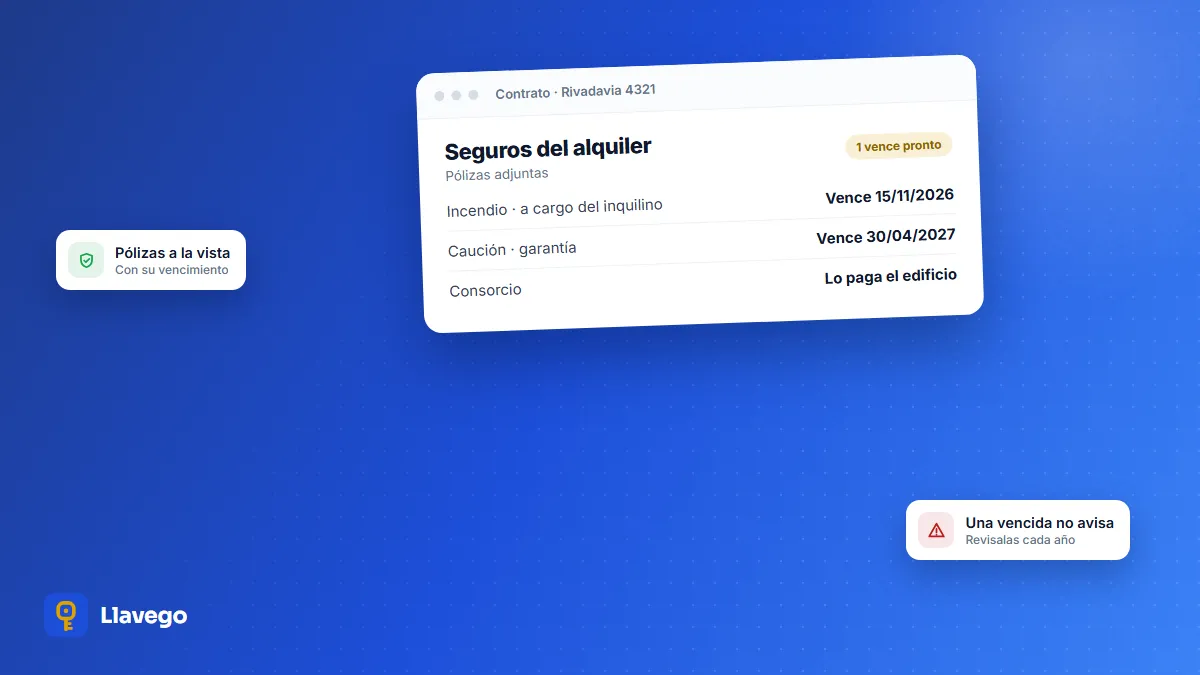
Lo práctico es dejar la póliza adjunta al contrato, con su fecha de vencimiento a la vista, en el mismo lugar donde está todo lo demás de ese alquiler. En Llavego podés anexar archivos a cada contrato —la póliza, el comprobante de pago, lo que haga falta— y quedan junto al contrato, no en una carpeta aparte que nadie abre. Esto no reemplaza el consejo de un productor de seguros: qué póliza conviene en cada caso lo define él, no un sistema de gestión.
Nota sobre este texto: es orientación general sobre cómo funcionan los seguros en un alquiler, no asesoramiento legal ni de seguros. Las coberturas concretas, las exclusiones y las sumas aseguradas las define cada póliza, y conviene revisarlas con un productor matriculado antes de firmar.
Llavego es el software de administración de alquileres para inmobiliarias argentinas. Entrá y probá todas las funciones, sin registrarte y sin dejar ningún dato.
Seguí leyendo
- ContratosPlazo mínimo de un contrato de alquiler en 20263 min de lectura
- ContratosReparaciones en un alquiler: quién paga cada una3 min de lectura
- ContratosGarante de alquiler: hasta dónde responde y cuándo se libera2 min de lectura